世界杯体育据上市银行2026年半年报-尊龙时凯集团 · 抖圈品牌中心 智能数字化服务
面前,东谈主工智能(AI)在金融业中的变装正在发生执行性变化:从晋升后果的辅助器用,逐渐走向业务运行的要紧扶助,更动金融机构运营方法的同期,也在重塑风险形态。
在10月19日至22日于上海举行的2026外滩年会上,记者详尽到,AI是聚积全程的话题。金融业正在用AI作念什么?风险在那里?监管怎样跟上?记者联接外滩年会上的接洽和多家金融机构的实践,尝试解读这些问题。
从辅助器用走向中枢底座
“与其用‘AI+’的加法想维,不如把它贯通为‘X的AI次方’,AI带来的不是单项责任中的器用增量,而是通盘这个词行业、通盘这个词社会的系统性重构。”清华大学校务委员会副主任杨斌在2026外滩年会开幕致辞中说。
他用“技能芳华期”和“组织中年”来比方AI落地时靠近的一双矛盾:技能本人在快速迭代、不停冒出新的可能,而不少组织仍然风尚追求短期答复、沿着线性更正的旅途往前走,两者的节律对不上,碰撞的驱散是倒逼买卖逻辑和组织模式作出深度退换。
这个不雅察为贯通金融业的AI变迁提供了一个最先,接洽的焦点一经不是“要不要用”,而是“怎样用、用到什么进程、谁来管”。
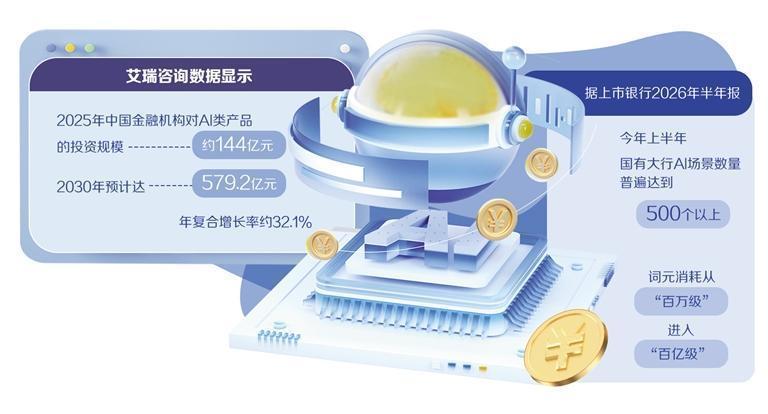
一组数据,勾画出AI在金融业从辅助器用走向中枢底座的轨迹。艾瑞扣问发布的《AI期间下的金融科技发展洞悉禀报(2026)》自大,2025年中国金融机构对AI类居品的投资限制约144亿元,2030年瞻望达579.2亿元,年复合增长率约32.1%。据上市银行2026年半年报,本年上半年,国有大行AI场景数目遍及达到500个以上,词元浮滥从“百万级”进入“百亿级”,智能体应用处于“从试点考证走向体系化部署”的阶段。
从具体实践看,AI在不同机构的落地形态和节律不尽相通。交通银行副行长钱斌先容,交通银应用用贸易配景审查智能体,将单笔福费廷业务的东谈主工相貌从9个压降到4个,交游耗时从2小时裁汰到30分钟以内,反洗钱预警率也有了彰着改善。国泰海通证券首席信息官俞枫先容,国泰海通在近300个场景实现AI的限制化应用,全AI智能App在2025年服务1.14亿东谈主次、从简66万工时,智能投顾遮掩率100%,代码接收率杰出97%、后果晋升30%。不外,并非通盘机构在AI应用方面都在合并条水平线上。俞枫提到,除少部分头部券商外,大部分券商仍处于“以点带面”的阶段,还莫得到限制化应用的时分。
“AI对出产率的晋升最主要来自应用层。”中国东谈主民银行原行长周小川觉得。他相配说起两项技能:一是大模子轻量化,把模子“变小”后不错放到汽车、手机等末端上;二是模子蒸馏,在现存模子基础上简化历程和意见,鼓动武艺升级。周小川同期教唆,多量投资正涌向数据中心竖立,往日AI大模子和应用在多猛进程上依赖数据中心的算力,仍然存疑。
当AI从辅助器用走向中枢底座,带来的不仅仅后果,还有一些新考量。香港金融料理局副总裁阮国恒不雅察到:“要是只把技能算作晋升出产力的器用,只需要作念测试、选器用;但要是从政策角度分析,银行就会以技能为本制定买卖模式。”
警惕繁茂背后的风险汇聚
AI在金融业跑得越快,围绕它的成本轮回和行业结构所积贮的风险就越值得谛视。
投资端的风险,最初不在于AI本人行不行,而在于扶助这轮得意的资金链条是否稳得住。对此,周小川讲得很获胜:“研讨到如今有如斯多数的资金流向东谈主工智能及关系基础门径,一朝其中一部分失败,就可能激勉金融摇荡,并造成危险,这就需要采选大限制的行径来扶助经济,并对部分金融机构实施赈济。”他建议开展算计、作念好预案,在政策器用箱中储备相应的政策器用。北京大学国度发展算计院院长黄益平则提议了一个更具体的机制——“轮回承诺”。简易说,等于大型科技公司向下流作出多数采购承诺,上游供应商信以为真、随之大幅膨大产能和参加;一朝这些承诺因为技能阶梯变化、需求不足预期等原因无法结尾,上游的膨大就会变成多余,进而激勉阛阓急剧退换。这个机制的风险在于,它把几家大公司的买卖承诺,变成了整条产业链的共同押注。
行业端的风险,则藏在AI从“试点”走向“限制化”的这一步跳跃里。钱斌从金融机构的视角列出了三大风险。第一,有莫得高质料的数据集和专科学问财富的千里淀。算力不错购买,模子不错鉴戒,但高质料的数据集莫得办法由其他东谈主来提供。第二,有莫得端到端、体系化、工程化的实施武艺。AI探索试点和限制化应用,是完全不同的两种形态,要是莫得斡旋、完备的工程化武艺,很容易带来祸害与风险。第三,怎样建立灵验的AI贬责生态。
俞枫补充了证券行业的具体风险,包括算法与模子的同质化、智能体行径权限失控、信息混浊和生态混浊。他觉得,AI不会更动金融阛阓的基本功能,但会更动它的运行节律和传导机制,以后可能从“东谈主跟东谈主的博弈”变成“东谈主跟机器、机器跟机器的博弈”。
AI风险正在以比“技能故障”更具体的方法显败露来。钱斌提到,交通银行反洗钱预警率有彰着改善,这是AI晋升后果的一面。但合并套技能要是被用于深度伪造、诞妄信息生成,也会带来风险。阮国恒还谈到声息克隆和深度伪造带来的诓骗风险,以及如安在银行、技能提供方和客户之间摊派牵累的难题。他觉得,牵累应该共同承担,并建立明晰的框架,但往往情况下,需要每个案例逐个分析和判断,莫得皆备和绵薄的原则。
“要为AI的鼎新诞生合理、明晰的界限。即要给它‘主张盘’和‘红绿灯’机制,使得AI在章程的跑谈上进行探索尝试。”钱斌说,在高风险领域,最终的风险判断、牵累承担和临了的价值选拔,应该由东谈主完成,而不是简易的机器代替东谈主。
贬责的步子能追上算法吗
AI在金融业的浸透速率,给好多监管框架带来了更新压力。当算法运转参与授信审批、投顾服务、交游扩充,监管面对的不再是一个不错用传统方法查抄的系统,而是一个抓续学习、不停变化的“黑箱”。贬责能弗成跟上算法的脚步,成为一个绕不开的追问。
贬责的要紧性,体面前监管武艺与机构实践之间的落差上。宇宙银行常务副行长兼首席行政官张文才默示,阐明宇宙银行的探访,惟一11%的新兴阛阓金融监管机构在使用AI赋能的监管器用,或者有50%的机构默示,他们莫得弥散的东谈主员和器用来进行很好的监管。他还提到另一个结构性问题:对少数几家云服务商和模子提供商有过度依赖。这意味着,AI贬责靠近的不仅是“律例够不够”的问题,还有“武艺跟不跟得上”的问题。要是技能跑得快、监管跑得慢,中间的缺口就有可能变成风险。
贬责的难点,在于按什么逻辑管。中国工商银行行长刘珺把AI贬责的难点轮廓为“身份逆境”,也等于说,AI究竟是具有类法律主体地位的行径者,照旧合法的技能器用?随之而来的问题是,牵累该如安在算法开导者、部署者、使用者和末端用户之间分袂。毕竟在算法“黑箱”下,问责和考证都较为费事。他提议一个假想:能否将AI视为“准东谈主类法律实体”,与现存的阛阓参与者纳入斡旋监管机制。此外,刘珺还指出了几重错配的问题:监管条目充分涌现,而算法和数据参数难以涌现;数据需要土产货存储,而数据和算法本人莫得国界;列国难以将AI的归天权交给他国,催生了主权AI;银行业以信用为基础,但难以对AI算法进行信用评分。
在贬责框架怎样从原则落地为可操作律例这一层面,香港的实践提供了一个具体参照。阮国恒先容了香港金管局发布的《负牵累应用东谈主工智能的监管沟通》,这份文献围绕可问责、具韧性、信得过赖三大扶助,为银行负牵累地开导和部署AI提供了明确的监管基础。其中,“可问责”针对的是AI代理的单干问题,要是一个应用决策分红多个AI代理扩充,每个代理只负责一小部分,东谈主工监督也只对部单干作负责,就等于莫得东谈主负举座牵累;“具韧性”针对的是AI代理当用越潜入、韧性越复杂的问题,要尽早从贬责框架入辖下手;“信得过赖”针对的是公众信任,确保先进的AI模子弗成影响公众对金融机构的信任。
对于AI贬责的接洽,绕不开一个更压根的问题——AI服务的究竟是谁。“AI不错扩大金融的包容性世界杯体育,但咱们要加以筹谋才能实现这么的包容性。包容性并不会自动发生。”张文才默示,中小微企业莫得信贷历史、莫得典质品、莫得可靠身份、莫得品牌,AI不错运用多种数据申斥服务小客户的成本,但也要沉沦模子偏见让非稳严惩事者等群体亏蚀。(经济日报记者 赵东宇)
- 上一篇:尊龙凯时体育断层可能赓续舒畅地冉冉滑动-尊龙时凯集团 · 抖圈品牌中心 智能数字化服务
- 下一篇:没有了